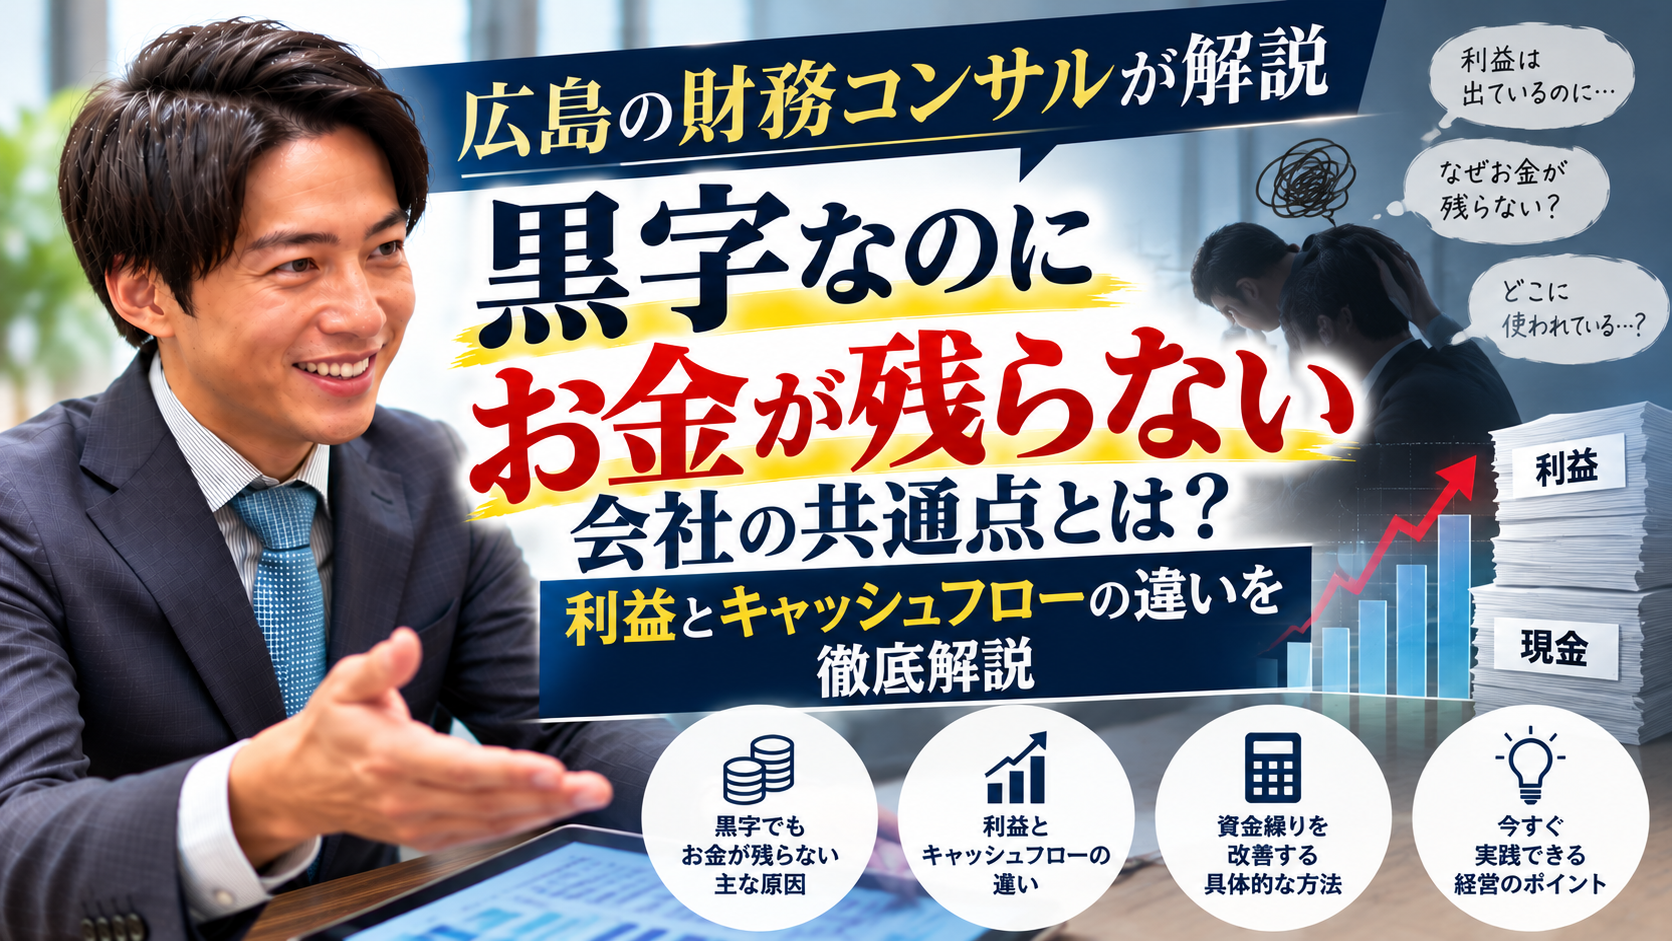
「決算書では黒字なのに、なぜか会社にお金が残らない」
経営者の方から、このようなお話を聞くことがあります。
売上は順調に伸びている。
昨年より利益も増えている。
税理士からも「今期はしっかり利益が出ていますね」と言われた。
それなのに、会社の銀行口座を見ると、思っていたほど現金が増えていない。
むしろ、月末になると支払いのことが気になってしまう。
社員への給与、仕入代金、外注費、社会保険料、税金、借入金の返済。
次から次へと支払いがやってくる。
「こんなに頑張って売上をつくっているのに、どうしてお金が残らないんだろう」
そんな疑問を感じたことはないでしょうか。
実は、この問題を考えるうえで非常に重要なのが、「利益」と「現金」は違うということです。
会計上の利益が出ているからといって、必ずしも同じ金額の現金が会社に増えるわけではありません。
逆に、今月の利益が少なくても、銀行口座の残高が増えることもあります。
これは決して不思議なことではありません。
会社のお金には、利益とは別の動きがあるからです。
広島で財務コンサルを探している経営者の方にも、ぜひ知っていただきたい考え方です。
篠永コンサルティングオフィスでは、決算書や試算表の数字を見るだけでなく、その数字が実際の会社のお金の流れにどうつながっているのかを大切にしています。
今回は、黒字なのにお金が残らない理由と、経営者が押さえておきたいキャッシュフローの考え方について、具体例を交えながらお話しします。
黒字なのにお金がない。これは本当に起こることです
まず、会社の利益について考えてみましょう。
たとえば、ある会社の年間売上が1億円だったとします。
そこから仕入れや外注費、人件費、家賃などの経費を差し引き、年間1,000万円の税引前利益が出たとします。
経営者からすると、
「今年は1,000万円も利益が出た」
と感じるでしょう。
もちろん、利益が出ていることは会社にとって大切です。
しかし、ここで一つ質問があります。
「では、会社の銀行口座には1,000万円増えているのでしょうか?」
答えは、必ずしもそうではありません。
たとえば、その会社が毎月50万円の借入元本を返済していたとします。
年間では600万円です。
さらに、税金の支払いもあります。
設備を購入したかもしれません。
売上は計上されていても、まだ取引先から入金されていないお金があるかもしれません。
こうしたお金の動きによって、会社に残る現金は変わります。
つまり、
「利益が1,000万円出た」
という情報だけでは、
「現金がいくら増えたか」
は分からないのです。
ここを理解することが、キャッシュフロー経営の第一歩になります。
利益とキャッシュフローは何が違うのか?
利益とは、一定期間の収益から費用を差し引いたものです。
一方、キャッシュフローは、実際に会社へ入ってくる現金と、会社から出ていく現金の流れを表します。
たとえば、100万円の商品を販売したとしましょう。
商品を納品し、売上として計上しました。
しかし、取引先との契約では入金が翌々月だったとします。
この場合、会計上は売上が発生していても、その時点では現金が入っていません。
それでも、会社には支払いがあります。
商品を仕入れるためのお金。
社員の給与。
事務所の家賃。
その他の経費。
つまり、売上が発生するタイミングと、お金が入ってくるタイミングにはズレがあるのです。
これが、黒字なのに資金繰りが苦しくなる原因の一つです。
反対に、過去に計上した売掛金が今月入金された場合、今月の売上が増えなくても現金は増えます。
だから経営者は、損益計算書だけでなく、実際のお金の動きにも目を向ける必要があります。
原因① 売上は増えているのに、入金が追いついていない
黒字なのにお金が残らない会社で、まず確認したいのが売掛金です。
売掛金とは、商品やサービスを提供し、売上として計上したものの、まだ入金されていない代金のことです。
たとえば、広島で事業を営むある会社が、毎月1,000万円の売上を上げているとします。
これまでは取引先から翌月に入金されていました。
ところが、大口取引先との契約条件が変わり、入金が翌々月になったとします。
売上自体は変わっていません。
利益率も同じです。
しかし、現金が入ってくるタイミングは遅くなります。
一方で、社員への給与や仕入代金の支払いは従来どおりです。
その結果、会社は入金を待つ間の支払いを手元資金で賄わなければなりません。
特に売上が急成長している会社では、この問題が起こりやすくなります。
売上が増える。
仕入れが増える。
外注費が増える。
人件費も増える。
しかし、売上代金の回収は数か月後。
そうなると、成長しているにもかかわらず、会社の現金が減っていくことがあります。
私は、売上が伸びている会社ほど、入金と支払いのタイミングを確認することが重要だと考えています。
売上が増えることと、現金が増えることは同じではない。
この違いを理解しておく必要があります。
原因② 借入金の返済が利益を上回っている
次に確認したいのが、借入金の返済です。
これは中小企業の経営で非常に重要なポイントです。
たとえば、会社の年間税引後利益が500万円だったとします。
一方、借入金の元本返済が年間800万円あったとしましょう。
この場合、利益が500万円出ていても、借入元本の返済だけで800万円の現金が出ていきます。
もちろん、減価償却費など現金の支出を伴わない費用や、運転資金の増減もあるため、これだけで実際の現金減少額は決まりません。
しかし、単純化すると、
「利益は出ているのに、返済負担が大きい」
という状態です。
ここで押さえておきたいのが、借入金の元本返済は、通常、損益計算書の費用にはならないということです。
借入金の利息は費用になりますが、元本返済は負債を減らす取引です。
そのため、利益の計算と現金の動きに差が生まれます。
経営者が、
「利益が出ているのにお金が残らない」
と感じたときには、年間の借入返済額を確認してみることをおすすめします。
会社が生み出すキャッシュに対して、返済負担が大きすぎないか。
将来の設備投資や採用に必要な資金を確保できるか。
返済後も十分な手元資金が残るか。
こうした視点で考えることが大切です。
原因③ 設備投資で現金が出ていっている
設備投資も、利益と現金が一致しない原因の一つです。
たとえば、会社が1,000万円の機械を現金で購入したとします。
銀行口座からは1,000万円が出ていきます。
しかし、会計上は購入した機械を固定資産として計上し、原則として耐用年数に応じて減価償却を行います。
つまり、購入した年に1,000万円すべてが費用になるとは限りません。
現金は1,000万円減っている。
でも、その年の費用として計上される金額は一部だけ。
こうしたズレが生まれます。
経営者が決算書だけを見ていると、
「利益は出ているのに、どうして現金がこんなに減ったのだろう」
と感じるかもしれません。
しかし、設備投資の支払いを考えれば、理由が見えてきます。
ここで重要なのは、設備投資をしないことではありません。
設備投資は、会社の成長に必要な場合があります。
新しい機械を導入することで、生産能力が上がる。
作業時間を短縮できる。
品質が安定する。
社員の負担が減る。
新しい仕事を受注できるようになる。
こうした効果が期待できるなら、設備投資には十分な意味があります。
ただし、投資した後も会社のお金が回るかどうかを確認する必要があります。
購入できるかどうかだけでなく、購入した後のキャッシュフローまで考える。
これが財務の視点です。
原因④ 在庫が増えすぎている
商品を扱う会社であれば、在庫にも注意が必要です。
たとえば、売上が好調なので、今後の需要を見込んで大量に商品を仕入れたとします。
商品が売れれば売上になります。
しかし、まだ売れていない商品は在庫として残ります。
仕入代金をすでに支払っていれば、現金は会社から出ていっています。
つまり、会社のお金が在庫という形に変わっている状態です。
在庫が多いこと自体が必ずしも悪いわけではありません。
欠品を防ぐために必要な在庫もあります。
繁忙期に備える必要もあります。
しかし、必要以上に在庫を抱えると、会社の現金が減ってしまいます。
特に、
「売れると思って仕入れたけれど、なかなか売れない」
という状態が続くと、資金繰りへの影響は大きくなります。
だから在庫を扱う会社では、利益だけでなく在庫の回転状況も確認する必要があります。
どの商品がどれくらいの期間で売れているのか。
長期間動いていない在庫はないか。
仕入れのタイミングは適切か。
こうしたことも、キャッシュフローを改善するための重要な視点です。
原因⑤ 税金の支払いを見込めていない
会社の利益が増えれば、税負担が増える場合があります。
ところが、経営者が毎月の預金残高だけを見ていると、納税のタイミングを十分に意識できていないことがあります。
たとえば、決算後に法人税等の支払いが発生する。
消費税の納付時期が来る。
予定納税や中間納付がある。
こうした支払いが重なると、一時的に大きな現金が必要になります。
特に消費税は、資金繰りの中で意識しておきたい項目です。
売上代金として受け取ったお金の中には、納税に備えて確保しておくべき部分があります。
もちろん、実際の納付額は課税方式や仕入税額控除などによって変わります。
しかし、納税資金を考えずに口座残高だけで判断すると、
「お金があると思って使ってしまった」
という状態になりかねません。
だから私は、税金についても、
「いくら払うのか」だけでなく、「いつ払うのか」
を把握しておくことが重要だと考えています。
納税額の見込みは税理士などの専門家と確認し、その支払いを資金繰り計画に反映させる。
これだけでも、経営者の安心感は変わってきます。
利益が出ている会社ほど「現金の使い道」を考えたい
ここまで、黒字なのにお金が残らない主な理由を見てきました。
売掛金。
借入返済。
設備投資。
在庫。
税金。
これらはすべて、会社の現金に影響します。
しかし、私はもう一つ大切なことがあると思っています。
それは、会社が生み出したお金を、何のために使っているのかということです。
利益が出ている。
その利益を使って設備投資をした。
新しい社員を採用した。
事業を拡大した。
そうした理由で現金が減っているのであれば、必ずしも悪い状態とは言えません。
もちろん、投資の内容や資金繰りによって判断は変わります。
ただ、将来の成長のために計画的に現金を使っている会社と、何に使ったのか分からないまま現金が減っている会社では、状況が大きく違います。
だから、
「現金が減ったから悪い」
と単純に判断するのではなく、
「なぜ減ったのか」「その支出は未来につながっているのか」
を考えることが大切です。
会社にお金を残すための第一歩は「資金繰りの見える化」
では、どうすれば黒字なのにお金が残らない状態を改善できるのでしょうか。
私は、まず会社のお金の流れを見える化することが重要だと考えています。
難しいことから始める必要はありません。
まずは、これから入ってくるお金と、出ていくお金を整理します。
売掛金の入金予定。
毎月の売上入金。
仕入代金の支払い。
人件費。
家賃。
外注費。
税金。
借入金の返済。
設備投資。
これらを月ごとに整理してみるのです。
たとえば、現在の預金残高が2,000万円だったとします。
来月の入金予定が1,000万円。
支払い予定が1,300万円。
そうであれば、単純計算で来月末の残高は1,700万円です。
さらに翌月は大きな納税があり、残高が1,000万円まで減る予定だったとします。
こうしたことが事前に分かっていれば、経営者は準備できます。
支払い時期を確認する。
不要不急の投資を見直す。
金融機関への相談を早めに行う。
売掛金の回収状況を確認する。
つまり、お金の動きが見えることで、問題が起こる前に行動できるようになるのです。
これが資金繰りの見える化の大きな価値です。
資金繰り表は「危なくなってから」つくるものではない
資金繰り表というと、
「お金が足りなくなりそうな会社がつくるもの」
というイメージを持つ方もいるかもしれません。
しかし、私はそうではないと思っています。
むしろ、会社が順調なときこそ、資金繰りを把握しておくことが大切です。
なぜなら、会社が成長するとお金の動きも大きくなるからです。
売上が増える。
仕入れが増える。
社員が増える。
設備投資が増える。
納税額も変わる。
借入を利用することもある。
こうした変化の中で、会社にどれくらい現金が残るのかを把握していなければ、成長の途中で資金繰りが苦しくなる可能性があります。
資金繰り表は、会社が危なくなったときだけ使うものではありません。
経営者が安心して成長に挑戦するための道具でもあるのです。
「利益を増やす」と「現金を増やす」は分けて考える
ここで、経営者の方に意識していただきたいことがあります。
それは、利益を増やすための対策と、現金を増やすための対策は必ずしも同じではないということです。
たとえば、売上を増やすことは利益改善につながる可能性があります。
しかし、入金までの期間が長ければ、すぐに現金が増えるわけではありません。
一方で、売掛金の回収期間を短縮できれば、利益を変えずに現金の回収を早められる場合があります。
在庫を適正化することも、現金の確保につながることがあります。
借入の返済条件を見直すことで、毎月の資金負担を調整できる可能性もあります。ただし、金融機関との協議や条件変更に伴う影響を十分に確認する必要があります。
つまり、
利益を改善する取り組み。
資金繰りを改善する取り組み。
この二つを分けて考える必要があります。
もちろん、両方を改善できる取り組みもあります。
重要なのは、
「利益が増えれば、現金も自然に増えるはず」と思い込まないこと。
利益と現金の両方を見ることで、会社の状態をより正確に理解できます。
お金のブロックパズルで「利益の構造」を理解する
篠永コンサルティングオフィスでは、会社のお金を分かりやすく整理するために「お金のブロックパズル」を活用しています。
売上から変動費を差し引く。
粗利が残る。
粗利から人件費やその他の固定費を差し引く。
利益が残る。
こうした構造を視覚的に整理することで、経営者が会社の数字を理解しやすくなります。
そして、ここからさらに考えるのがキャッシュフローです。
利益が出た。
しかし、借入元本の返済がある。
設備投資がある。
売掛金や在庫が増えている。
税金の支払いもある。
こうした要素を確認すると、利益と現金の違いが見えてきます。
私は、経営者が難しい会計用語をすべて覚える必要はないと考えています。
大切なのは、
2割の会計知識で、8割の経営判断ができる状態をつくること。
会社のお金がどのように動いているのか。
どこに改善の余地があるのか。
どれくらいの投資なら可能なのか。
その判断ができることが重要なのです。
毎月の試算表を見るだけで終わらせない
税理士から毎月試算表を受け取っている会社も多いと思います。
試算表は非常に大切な資料です。
売上がいくらだったのか。
経費はいくらかかったのか。
利益はどれくらい出ているのか。
こうした数字を確認できます。
ただ、試算表を受け取って、
「今月は黒字だった」
「先月より利益が減った」
という確認だけで終わっていないでしょうか。
私は、そこからもう一歩踏み込んで考えることが重要だと思っています。
今月の利益は、なぜこの金額になったのか。
粗利率が変わった理由は何か。
固定費は増えていないか。
売掛金は増えていないか。
今後の納税予定はどうなっているか。
借入返済後の現金はどれくらい残るのか。
そして、
「来月、何をする必要があるのか」
まで考える。
これが、数字を経営に活用するということです。
試算表は過去や現在の状態を把握するための資料です。
しかし、経営者が決めなければならないのは未来のことです。
だからこそ、数字を確認するだけでなく、次の行動につなげる必要があります。
経営者が本当に知りたいのは「これからどうなるか」
財務について考えるとき、私は経営者が本当に知りたいことは、単なる過去の数字ではないと思っています。
「今月の利益はいくらだったか」
もちろん大切です。
しかし、それ以上に知りたいのは、
「このまま経営を続けたら、半年後にお金はいくら残るのか」
「来年、人を採用しても大丈夫なのか」
「設備投資しても会社は安全なのか」
「社員の給与を上げられるのか」
「借入を増やしても返済できるのか」
といったことではないでしょうか。
つまり、未来のお金です。
そして、その未来のお金を考えるためには、現在の数字を正しく把握する必要があります。
過去を確認する。
現在地を知る。
未来を予測する。
そのうえで、今何をするかを決める。
この流れが重要です。
篠永コンサルティングオフィスがキャッシュフローを大切にしているのも、経営者が未来の意思決定をするためです。
会社にお金が残ると、経営者の選択肢が増える
会社に十分な現金があると、経営者の判断は変わります。
新しい社員を採用できる。
設備投資ができる。
新しい事業に挑戦できる。
社員への還元を考えられる。
予想外の支払いにも対応しやすくなる。
何より、資金繰りの不安に追われる時間を減らせます。
一方で、会社に現金がほとんどなければ、どれだけ良い事業計画があっても、実行できないことがあります。
本当は人を採用したい。
でも資金が不安だから採用できない。
本当は設備を入れたい。
でも現金が減るのが怖い。
本当は新しい事業を始めたい。
でも今は動けない。
こうした状態は、会社の成長機会を狭めてしまうかもしれません。
だから私は、現金を残すことは単に会社を守るためだけではないと思っています。
経営者が挑戦するための選択肢を増やすこと。
これも、キャッシュフロー経営の大切な役割です。
広島で財務コンサルを探している経営者の方へ
「利益は出ているのに、お金が残らない」
もしそう感じているのであれば、まずは原因を整理してみてください。
売掛金が増えていないか。
入金までの期間が長くなっていないか。
借入返済の負担が大きくなっていないか。
設備投資が重なっていないか。
在庫が増えていないか。
納税資金を確保できているか。
こうした数字を確認するだけでも、会社のお金がどこへ向かっているのかが見えてきます。
そして、原因が分かれば対策を考えられます。
売掛金の回収条件を見直す。
在庫の管理方法を改善する。
投資の時期を調整する。
返済計画を確認する。
将来の納税資金を確保する。
必要に応じて資金調達を検討する。
もちろん、会社によって取るべき対策は違います。
だからこそ、自社の数字をもとに判断する必要があります。
黒字を目指すだけでなく「お金が残る経営」へ
会社経営において、利益を出すことは重要です。
利益がなければ、会社を継続的に成長させることは難しくなります。
しかし、利益だけを見ていても、会社のお金の状態を十分に理解することはできません。
大切なのは、
利益を出すことと、現金を残すことを両方考えること。
そして、会社に残った現金を何のために使うのかまで考えることです。
社員の給与を上げたい。
新しい仲間を採用したい。
設備を更新したい。
新しい事業に挑戦したい。
経営者自身や家族の未来も大切にしたい。
こうした思いを実現するためには、会社のお金を正しく理解する必要があります。
篠永コンサルティングオフィスでは、広島の経営者の皆さまに向けて、キャッシュフローを軸とした財務コンサルティングを行っています。
単に決算書を分析して終わるのではなく、会社のお金を分かりやすく見える化し、経営者が未来の意思決定をできる状態を目指しています。
経営者が一人で数字を抱え込み、悩み続けるのではなく、社外No.2のような立場で一緒に考える。
「この設備投資は大丈夫だろうか」
「来年は人を採用できるだろうか」
「社員の給与を上げても問題ないだろうか」
「会社には、あといくら現金を残しておくべきだろうか」
そうした経営の悩みを、感覚ではなく数字で考えられるようにする。
それが私たちの大切にしている財務支援です。
最後に、経営者の方に一つ質問があります。
「今年、会社に利益がいくら出たか」ではなく、「今年、会社の現金がなぜその金額だけ増減したのか」を説明できるでしょうか?
もし、その答えがすぐに出てこないのであれば、会社のお金の流れを見直す良い機会かもしれません。
黒字だから安心するのでもなく、現金が減ったから悲観するのでもない。
なぜ、その数字になっているのか。
これから、どう変わっていくのか。
そして、どんな未来を実現するためにお金を使うのか。
そこまで考えられるようになると、財務は単なる数字の管理ではなくなります。
財務は、経営者が安心して未来に挑戦するための判断材料です。
利益を出す経営から、利益とキャッシュフローの両方を理解し、会社に必要なお金を残せる経営へ。
篠永コンサルティングオフィスは、広島の中小企業経営者の皆さまが、お金の不安に振り回されず、自信を持って経営判断ができるよう、これからも伴走していきます。