「仕事は増えてきた。そろそろ人を増やしたい」
会社が成長してくると、多くの経営者が一度はこのタイミングを迎えます。
現場は忙しい。
社員からも「もう一人いてくれたら助かる」という声が出ている。
社長自身も現場の仕事に追われ、本来やるべき経営の仕事になかなか時間を使えない。
こうなってくると、採用は会社を次のステージへ進めるための重要な選択肢になります。
ところが、いざ求人を出そうとすると不安になります。
「本当に一人増やして大丈夫だろうか?」
「売上が少し落ちても給料を払い続けられるだろうか?」
「月給30万円なら、年間360万円を見ておけばいいのか?」
「その人を雇うためには、売上をいくら増やせばいいんだろう?」
こうした疑問に対して、
「最近忙しいから大丈夫だろう」
「今年は利益が出ているから採用しよう」
という感覚だけで判断するのは、私はおすすめしません。
かといって、
「人件費が増えるのが怖いから、できる限り採用しない」
という判断が必ずしも正しいわけでもありません。
必要なタイミングで採用できなければ、既存社員に負担が集中し、仕事を受けられなくなり、結果として会社の成長機会を逃してしまう可能性もあるからです。
では、どうすればいいのか。
「採用していいか分からない」を、数字で判断できる状態に変える。
これが財務の役割の一つです。
広島で財務コンサルを探している経営者の方の中にも、採用と会社のお金について悩まれている方は多いと思います。
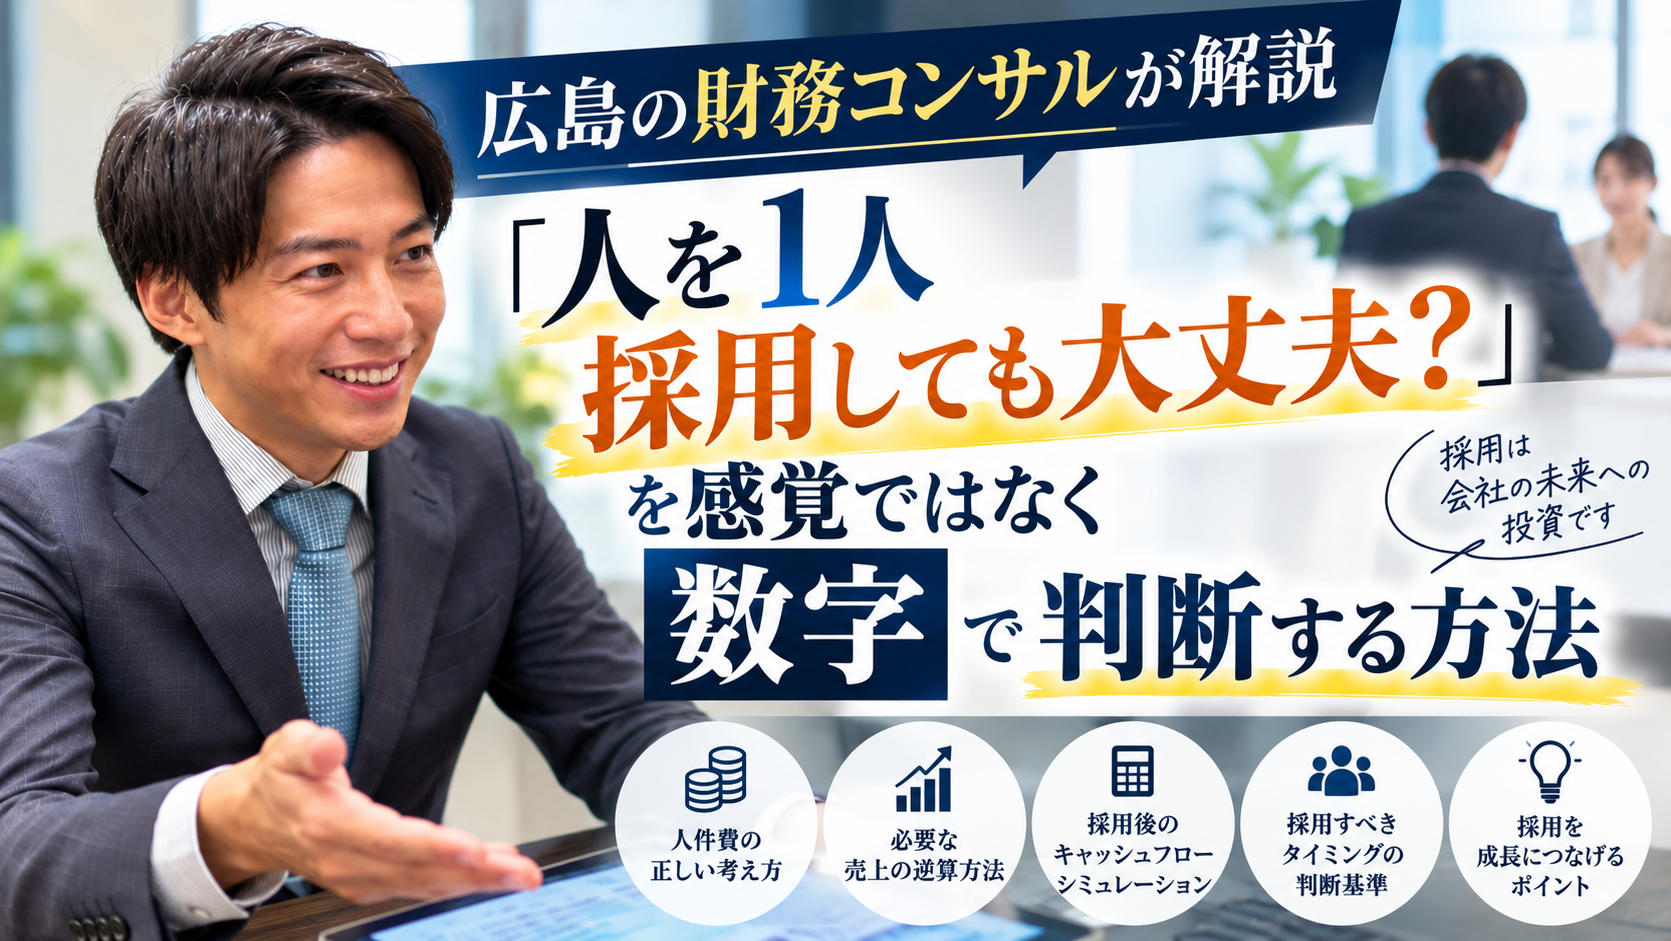
今回は、篠永コンサルティングオフィスが大切にしているキャッシュフローの視点から、「人を1人採用するときに何を見るべきなのか」をお話しします。
「月給30万円の人を採用する=毎月30万円」ではない
まず最初に知っておきたいのが、人を一人採用したときに会社から出ていくお金です。
仮に月給30万円の社員を採用するとします。
単純に考えると、
30万円×12か月=360万円。
「年間360万円の売上を増やせばいいのでは?」
と思うかもしれません。
しかし、会社が負担する費用は給与だけではありません。
社会保険料などの会社負担があります。
通勤交通費が発生するかもしれません。
パソコンやデスク、スマートフォンなどの備品が必要な仕事もあります。
採用するために求人媒体や人材紹介会社を利用すれば、採用費も発生します。
入社後には研修や教育も必要です。
賞与を支給する会社であれば、それも考える必要があります。
つまり、
「給与=会社が負担する人件費」ではありません。
さらに重要なのは、人を採用した瞬間から会社の売上が同じだけ増えるとは限らないことです。
入社後、仕事を覚えるまでには時間がかかります。
先輩社員が教育に時間を使えば、一時的に既存社員の生産性が下がることもあります。
だから採用判断では、
「給与を払えるか」
だけではなく、
採用後に増えるコスト全体を会社が継続して負担できるか
を見る必要があります。
採用で本当に見るべきなのは「売上」だけではない
ここで、非常によくある考え方があります。
「一人採用すると年間500万円くらいかかるなら、売上を500万円増やせばいい」
一見すると正しそうです。
しかし、これは会社のビジネスモデルによっては成立しません。
なぜなら、売上が500万円増えても、その500万円がすべて会社に残るわけではないからです。
商品を販売する会社であれば仕入れがあります。
製造業なら材料費があります。
事業によっては外注費も発生します。
売上に連動して増える費用があります。
だから見るべきなのは、単純な売上ではなく粗利です。
たとえば、売上100万円をつくるために50万円の変動費がかかる会社なら、会社に残る粗利は50万円です。
その会社が年間500万円の人件費増加を吸収しようとすれば、売上を500万円増やすだけでは足りません。
この考え方が分かると、
「一人雇うために必要な売上はいくらなのか?」
という質問への答えも会社によって違うことが分かります。
粗利率80%の会社。
粗利率50%の会社。
粗利率20%の会社。
同じ給与の人を採用したとしても、必要になる売上はまったく違います。
だから、
「社員一人あたり○○万円売れば採算が合う」
という一般論だけで判断するのは危険です。
自社の数字で考える必要があります。
「採用できる売上」を逆算する
では、具体的にどう考えるのでしょうか。
考え方をシンプルにしてみます。
たとえば、新しい社員を一人採用することで、会社の年間固定費が500万円増えると仮定します。
そして会社の粗利率が50%だったとします。
この場合、増えた500万円の固定費をカバーするためには、単純化すると1,000万円の追加売上が必要になります。
売上1,000万円。
変動費500万円。
粗利500万円。
その粗利で、新しく増えた固定費500万円をカバーするイメージです。
もちろん実際の経営では、税金や既存の利益、採用後の生産性、その他の経費なども考える必要があるため、これだけで採用可否を決めるわけではありません。
ただ、このように逆算すると、
「一人採用したい」
という漠然とした希望が、
「この粗利をつくれる状態になれば採用できる」
という具体的な経営目標に変わります。
ここが非常に大切です。
財務を見る目的は、
「数字が悪いから採用してはいけません」
と言うことではありません。
「どうなれば採用できるのか」を数字で明確にすること
なのです。
採用前に必ず見たい「手元資金」
採用判断では、損益だけでなくキャッシュフローも確認します。
たとえば、現在の利益水準から考えれば一人採用できそうだったとしても、会社の手元資金がほとんどなければどうでしょうか。
新しい社員が戦力になるまで3か月。
その間も給与は発生します。
採用費も先に支払います。
パソコンなどの設備も必要です。
そして、既存の会社の支払いも当然続きます。
もし、そのタイミングで大口取引先からの入金が遅れたら。
予定していた売上が翌月にずれたら。
急な設備修理が発生したら。
一気に資金繰りが厳しくなる可能性があります。
だから採用するときには、
「利益が出ているか」
だけではなく、
「採用後も十分な現金を会社に残せるか」
を確認する必要があります。
前回の記事でもお伝えしましたが、手元資金は会社を守るためだけのものではありません。
経営者が安心して挑戦するための余力でもあります。
採用も同じです。
十分な資金余力があれば、
「入社後3か月で絶対に成果を出してもらわなければ困る」
という極端なプレッシャーをかけずに済みます。
会社側にも、人材を育てる余裕が生まれます。
「今忙しいから採用」は少し危険です
採用理由として非常に多いのが、
「忙しいから」
です。
もちろん、忙しさは重要なサインです。
しかし、
忙しい=採用できる
とは限りません。
なぜ忙しいのかを一度考えてみる必要があります。
本当に仕事量が増えているのか。
一時的な繁忙期なのか。
業務効率が悪いために忙しくなっているのか。
利益率の低い仕事を大量に受けているのか。
社長しかできない仕事を社長が抱え込みすぎているのか。
業務を整理すれば解決できるのか。
ここを確認しないまま採用すると、
「人は増えたのに利益が増えない」
という状態になる可能性があります。
売上は増えた。
社員も増えた。
事務所も広くなった。
会社としては成長しているように見える。
しかし、社長の手元にお金が残らない。
これは避けたい状態です。
会社の規模を大きくすることと、会社を良くすることは必ずしも同じではありません。
だからこそ、
採用によって何を改善したいのか
を明確にする必要があります。
社長の時間をつくる採用なら、数字の見方も変わる
一方で、採用した社員が直接売上をつくらないケースもあります。
たとえば、事務スタッフを採用する場合です。
営業担当者であれば、
「この人が年間いくら売るか」
という考え方ができます。
しかし事務スタッフの場合、直接売上をつくるわけではありません。
では、採用価値がないのでしょうか。
もちろん違います。
たとえば現在、社長が毎日2時間、事務作業をしているとします。
その仕事を新しい社員に任せることで、社長に毎日2時間の時間が生まれる。
その2時間を、
新規営業。
既存顧客との関係強化。
商品開発。
採用活動。
経営計画。
社員との面談。
こうした「社長にしかできない仕事」に使えるようになる。
その結果、会社全体の売上や利益が伸びるのであれば、その採用には十分な意味があります。
つまり、人を採用するときは、
その人自身がいくら売るかだけではなく、会社全体の生産性がどう変わるか
を見る必要があります。
これは数字だけを見ていても分からない部分です。
だから財務コンサルでは、経営者が何を実現したくて採用するのかまで一緒に考えることが重要だと私は考えています。
「人件費率」だけで良し悪しを決めない
人件費について調べると、
「適正な人件費率は○%」
「労働分配率は○%程度」
といった情報が出てきます。
こうした数字は、自社を客観的に見るための参考にはなります。
ただし、
「○%を超えたから悪い会社」
「○%以下だから安全」
と単純に判断するものではありません。
業種によって大きく違います。
ビジネスモデルによっても違います。
成長段階によっても変わります。
採用直後は一時的に人件費負担が大きくなることもあります。
だから重要なのは、一般的な数字と比較するだけではなく、
自社がどのような状態を目指しているのか
という視点です。
今後売上を伸ばすために先行採用するのか。
現在の売上に合わせて採用するのか。
将来の幹部候補を育成するために採用するのか。
目的が違えば、判断も変わります。
「採用して大丈夫?」を経営目標に変える
ここまで考えると、採用は単なる人事の問題ではないことが分かります。
財務にも直結しています。
仮に経営者が、
「来年の4月に一人採用したい」
と考えているとします。
この時点で、非常に良い経営目標をつくることができます。
まず、その人を採用した場合の年間コストを考える。
次に、そのコストを吸収するために必要な粗利を計算する。
その粗利をつくるために必要な売上を考える。
さらに、採用時点で会社に残しておきたい現金を考える。
すると、
「4月までにこれだけ売上をつくる」
「粗利率をここまで改善する」
「現預金をここまで増やす」
といった具体的な目標ができます。
「来年一人採用したい」
という願望が、
数字の入った経営計画
に変わるのです。
私は、財務の面白さはここにあると思っています。
数字を見るために財務をやるのではありません。
やりたいことを実現するために数字を使う。
採用したい。
なら、採用できる会社をつくる。
そのために必要な数字を逆算する。
この順番です。
社員にも「なぜこの売上目標なのか」を説明できる
この考え方は、既存社員との目標共有にもつながります。
たとえば社長が突然、
「今年は売上1億円を目指すぞ」
と言ったとします。
社員からすれば、
「なぜ1億円?」
と思うかもしれません。
社長が、
「去年が9,000万円だったから、今年は1億円」
と説明しても、社員にとっては単なるノルマに聞こえる可能性があります。
しかし、
「今、みんなの負担が大きくなっている。来年一人採用したい。その人を雇っても会社が安全に経営できるようにするためには、この粗利が必要。そのために今年はこの売上を目指したい」
と説明されたらどうでしょう。
数字に意味が生まれます。
社員にとっても、
「会社が儲けたいから売上を増やす」
だけではなく、
「自分たちの働く環境を良くするための目標」
として理解しやすくなります。
篠永コンサルティングオフィスが会社のお金を社員にも分かりやすく伝えることを大切にしている理由の一つがここにあります。
財務は、社長だけが見る秘密の数字ではありません。
使い方によっては、会社の未来を共有するための共通言語になります。
お金のブロックパズルで採用を考えてみる
こうした採用判断でも、「お金のブロックパズル」という考え方が役立ちます。
会社に売上が入る。
変動費を支払う。
粗利が残る。
そこから人件費などの固定費を支払う。
利益が残る。
さらに税金や借入返済などを考え、最終的に現金が残る。
新しく人を採用するということは、この中の「人件費」が増えるということです。
では、人件費が増えても必要な利益を残すにはどうすればいいか。
売上を増やす。
粗利率を上げる。
他の固定費を見直す。
生産性を上げる。
さまざまな選択肢があります。
こうして考えれば、
「人件費が増えるから採用は怖い」
ではなく、
「採用するためには会社のどの数字を変えればいいか」
という前向きな話ができます。
経営者が会計の専門家になる必要はありません。
難しい決算書をすべて読める必要もありません。
必要なのは、
2割の会計知識で、8割の経営判断ができる状態
です。
採用のような大きな意思決定こそ、その考え方が生きてきます。
採用は「コスト」ではなく未来への投資でもある
ここまで採用に必要なお金について話してきました。
しかし、採用を単なるコストとして考えてほしいわけではありません。
良い人材が入ることで、会社は大きく変わることがあります。
社長が現場から離れられる。
既存社員の残業が減る。
新しいサービスを始められる。
顧客への対応品質が上がる。
営業できる件数が増える。
社員が休みを取りやすくなる。
会社の雰囲気が良くなる。
そして、その人自身が会社の将来を支える存在になるかもしれません。
だから、
「人件費が増えるから採用しない」
という判断もまた、数字だけを見た経営になってしまいます。
重要なのは、
採用によって会社がどんな未来に進むのか
を見ることです。
財務は、その未来を実現できるかどうかを確認するための道具です。
篠永コンサルティングオフィスが採用の相談まで一緒に考える理由
「財務コンサルなのに、採用のことまで考えるの?」
と思われるかもしれません。
しかし、採用は会社のお金と密接につながっています。
人を一人増やせば固定費が変わります。
固定費が変われば必要な粗利が変わります。
必要な粗利が変われば売上目標も変わります。
売上目標が変われば、会社の営業戦略や行動計画も変わります。
すべてつながっています。
だから篠永コンサルティングオフィスでは、試算表の数字を見て、
「利益率が○%ですね」
で終わるのではなく、
その数字を経営者の意思決定につなげることを大切にしています。
採用。
設備投資。
借入。
報酬。
売上目標。
これらはすべて「経営」です。
そして経営者が一人で悩みやすいテーマでもあります。
だからこそ、数字を一緒に見ながら経営者と考えられる**「社外No.2」**のような存在でありたいと考えています。
広島で財務コンサルを探している経営者の方へ
もし今、
「人を増やしたいけれど、本当に大丈夫か分からない」
と感じているのであれば、感覚だけで決断する必要はありません。
反対に、
「怖いから採用を先延ばしにする」
必要もありません。
まず数字にしてみることです。
採用すると年間いくらかかるのか。
その人件費を吸収するには、粗利がいくら必要なのか。
その粗利をつくるには、売上がいくら必要なのか。
採用後、会社の現預金はいくら残るのか。
売上が計画を下回っても耐えられるのか。
そして何より、
その人を採用することで、どんな会社をつくりたいのか。
ここまで考えれば、採用判断はかなり具体的になります。
財務とは、
「できない理由を探すもの」
ではありません。
「どうすればできるのか」を数字で考えるためのものです。
人を一人採用したい。
設備を入れたい。
社員の給与を上げたい。
新しい事業を始めたい。
会社をもっと成長させたい。
経営者には、さまざまな「やりたい」があります。
その「やりたい」を、
「なんとなくいけそう」
ではなく、
「この数字ならいける」
に変えていく。
それが、私たちが考える財務コンサルの役割です。
篠永コンサルティングオフィスは、広島で会社のお金とキャッシュフローを見える化しながら、経営者の意思決定に伴走しています。
採用するか、しないか。
最終的に決めるのは経営者です。
だからこそ、その決断をしたときに、
「数字を見たうえで、この判断なら大丈夫だ」
と思える状態をつくる。
会社のお金に対する不安を減らし、経営者が前向きに次の一手を打てるようにする。
財務を、会社の成長を止めるブレーキではなく、安心してアクセルを踏むための判断材料にしていきましょう。