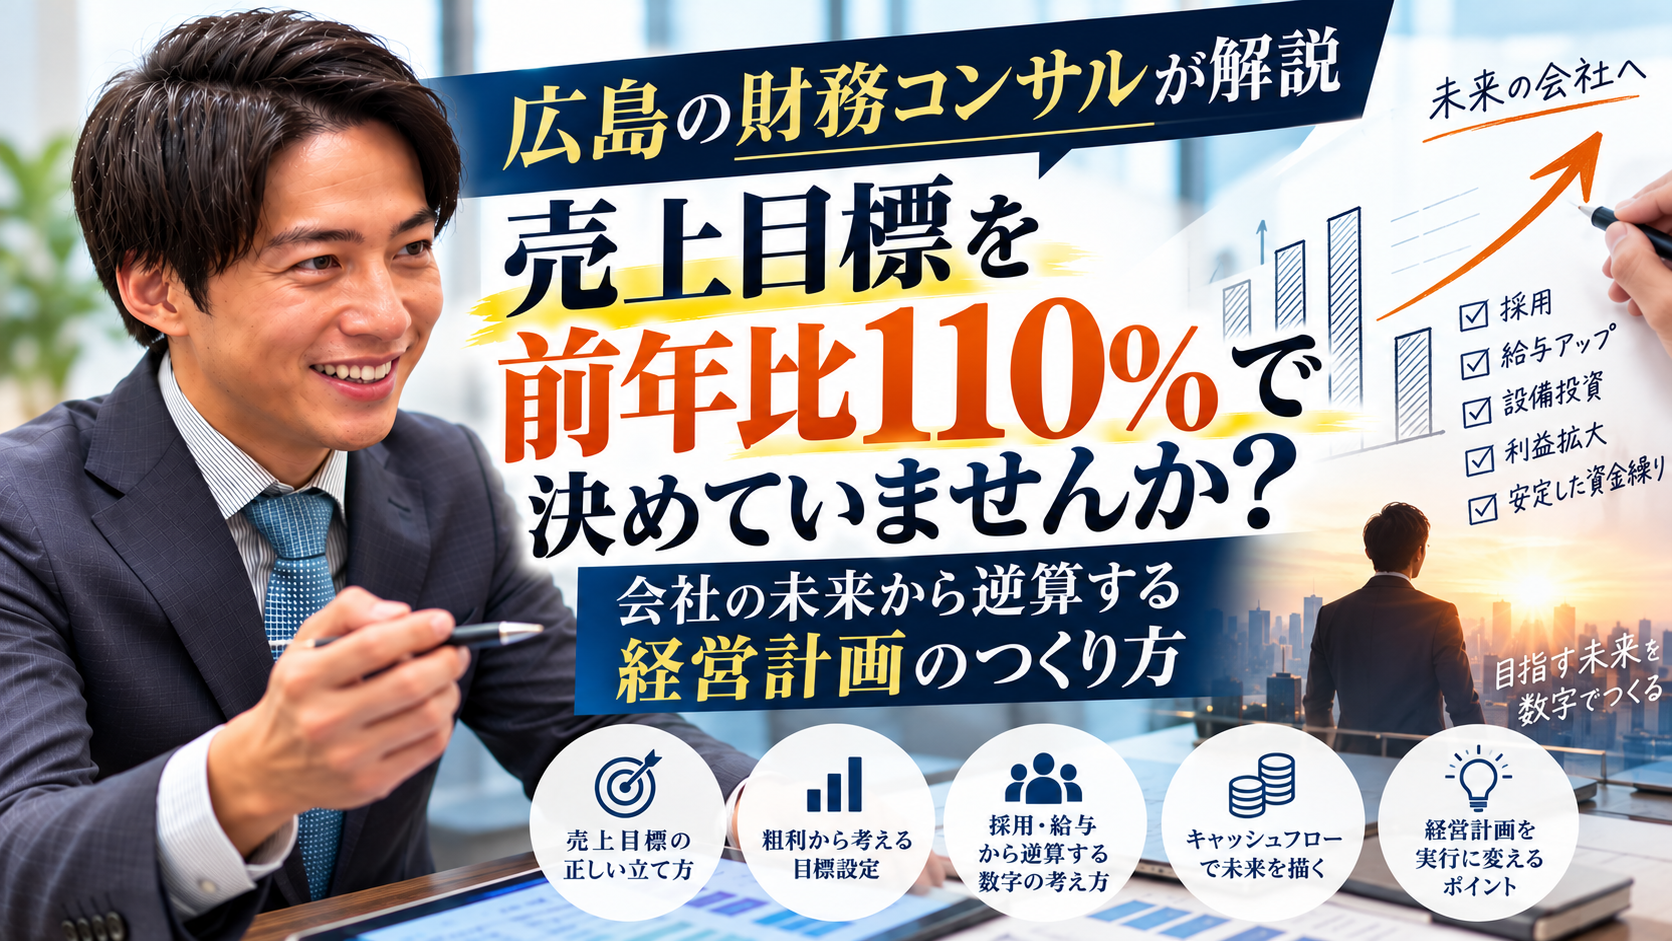
「来期の売上目標は、前年比110%でいこう」
経営者の方と経営計画についてお話ししていると、こうした目標設定を耳にすることがあります。
昨年の売上が8,000万円だったから、今年は8,800万円。
昨年が1億円だったから、来年は1億1,000万円。
もちろん、前年の実績を参考にすること自体が悪いわけではありません。過去の数字は、会社の成長を考えるうえで重要な判断材料です。
ただ、私はここで一つ質問したくなります。
「なぜ、その売上を目指すのでしょうか?」
この質問に対して、
「毎年10%くらいは成長したいから」
「去年より売上を伸ばしたいから」
「社員にも分かりやすい数字だから」
という答えが返ってくることがあります。
その考え方も理解できます。
しかし、もう少し踏み込んで考えてみたいのです。
売上が10%増えたら、会社はどう変わるのでしょうか。
社員の給与を上げられるのでしょうか。
新しい人材を採用できるのでしょうか。
設備投資ができるのでしょうか。
経営者自身の報酬を増やせるのでしょうか。
それとも、会社に残る現金が増えるのでしょうか。
もし、こうした問いに答えられないのであれば、その売上目標は単に「前年より大きい数字」になっているかもしれません。
私は、経営計画とは数字を並べることではないと考えています。
経営者が実現したい未来を、数字に変えていくこと。
これが本来の経営計画ではないでしょうか。
広島で財務コンサルを探している経営者の方の中にも、毎年売上目標を立てているものの、その数字が本当に会社の未来につながっているのか、疑問を感じている方がいらっしゃるかもしれません。
今回は、篠永コンサルティングオフィスが大切にしているキャッシュフロー経営の考え方から、会社の未来を実現するための売上目標のつくり方についてお話しします。
売上目標を立てることが目的になっていませんか?
新しい事業年度が始まると、多くの会社が経営計画を立てます。
売上目標。
利益目標。
新規顧客数。
営業件数。
採用人数。
こうした目標を設定することは、会社を成長させるために重要です。
しかし、経営計画をつくること自体が目的になってしまうケースもあります。
毎年、前年の数字を見ながら目標を決める。
会議で発表する。
社員に共有する。
そして数か月が経つと、当初の目標をほとんど確認しなくなってしまう。
年度末になって、
「今年は目標を達成できなかったね」
「来年こそ頑張ろう」
という話になる。
これでは、せっかく時間をかけて経営計画をつくっても、十分に活用できているとは言えません。
私は、経営計画は立てた後にこそ価値が生まれるものだと思っています。
今月は計画どおりに進んでいるのか。
予定していた粗利は確保できているのか。
固定費は増えていないか。
会社に残る現金はどう変化しているのか。
計画と実績に差があるなら、何を変える必要があるのか。
こうしたことを毎月確認し、経営判断に活用していく。
つまり、経営計画は単なる目標表ではありません。
経営者が未来に向かって進むための地図なのです。
売上が増えても、会社が良くなるとは限らない
ここで、少し具体的に考えてみましょう。
ある会社が、年間売上1億円から1億2,000万円への成長を目指していたとします。
売上目標は前年比120%です。
数字だけを見ると、非常に意欲的な目標です。
しかし、仮に売上を増やすために大幅な値引きを行い、外注費や仕入れも増えたとしたらどうでしょうか。
売上は2,000万円増えた。
しかし、粗利はほとんど増えていない。
さらに社員の残業が増え、人件費も増加した。
結果として、利益は前年より少なくなってしまった。
こうしたことも考えられます。
反対に、売上が前年とほぼ同じでも、粗利率が改善し、業務効率が上がり、利益が大きく増える会社もあります。
つまり、
売上が増えることと、会社の財務状態が良くなることは必ずしも同じではありません。
もちろん、売上は大切です。
しかし売上だけを目標にすると、本当に改善すべき数字が見えなくなることがあります。
だから篠永コンサルティングオフィスでは、売上だけではなく、粗利、固定費、利益、そしてキャッシュフローまで一つの流れとして考えることを大切にしています。
会社がどれだけ売ったか。
それだけではなく、
その結果、会社にどれだけのお金が残り、何を実現できるようになったのか。
ここまで見ていくことが重要なのです。
まず考えたいのは「3年後、どんな会社にしたいか」
では、売上目標はどこから考えればいいのでしょうか。
私は、まず数字から離れてみることも大切だと思っています。
いきなり、
「来年の売上はいくらにしようか」
と考えるのではなく、
「3年後、どんな会社になっていたいか」
を考えてみるのです。
たとえば、
今は社員5人だけれど、3年後には10人の会社にしたい。
社員が安心して長く働けるように、給与水準を上げたい。
社長が現場に出なくても、ある程度事業が回る組織にしたい。
新しい設備を導入して、生産性を上げたい。
新規事業を立ち上げたい。
会社に十分な現金を残し、資金繰りに追われない経営をしたい。
こうした未来です。
最初から細かい数字が出てこなくても構いません。
大切なのは、経営者が何を実現したいのかを明確にすることです。
その未来が見えてきたら、次に考えるのが、
「その状態を実現するためには、いくらのお金が必要なのか」
ということです。
ここで初めて財務の数字が登場します。
数字から未来を決めるのではありません。
未来から必要な数字を考える。
この順番が非常に重要だと私は思っています。
「社員の給与を上げたい」から売上目標を逆算する
たとえば、社員10人の会社があるとします。
経営者が、
「来年は社員全員の給与を月2万円ずつ上げたい」
と考えました。
月2万円。
社員10人なら、毎月20万円。
年間では240万円です。
ただし、実際には会社負担の社会保険料などにも影響するため、会社全体の負担は240万円より大きくなる場合があります。
ここでは説明を分かりやすくするために、関連費用を含めて年間300万円の固定費が増えると仮定しましょう。
そして会社の粗利率が50%だったとします。
増える固定費300万円を粗利で補うためには、単純計算で600万円の追加売上が必要です。
つまり、
「社員全員の給与を月2万円上げたい」
という経営者の思いから、
「年間600万円の売上増加が一つの目安になる」
という数字が出てきます。
もちろん、これは他の条件が変わらないと仮定した簡易計算です。実際には既存の利益、税金、借入返済、資金繰りなども確認する必要があります。
しかし、ここで重要なのは計算そのものではありません。
「社員の給与を上げたい」という目的が、具体的な売上目標につながったことです。
これなら経営者自身も、なぜその売上を目指すのか説明できます。
そして社員にも、
「みんなの給与を継続的に上げていくために、この数字を目指したい」
と伝えられます。
単なる前年比110%よりも、ずっと意味のある目標になるのではないでしょうか。
採用計画から売上目標をつくることもできる
人材採用についても同じです。
「来年は一人採用したい」
という経営者がいるとします。
その社員を採用すると、給与や社会保険料、その他の費用を含めて年間500万円の固定費が増えると仮定します。
粗利率が40%の会社であれば、増えた固定費500万円をカバーするには、単純計算で1,250万円の追加売上が必要になります。
ここでも大切なのは、
「一人採用するには1,250万円売上を増やせばいい」
という数字だけではありません。
採用する人材が、どのような役割を担うのか。
採用によって既存社員の負担がどれくらい減るのか。
生産性が上がるのか。
新しい仕事を受けられるようになるのか。
採用後、会社の現金はどれくらい残るのか。
こうしたことも含めて考える必要があります。
ただ、数字にすることで少なくとも、
「人を増やしたいけれど、何となく怖い」
という状態から一歩進めます。
「この粗利を確保し、この手元資金を維持できれば、採用に進める」
という判断基準をつくれるからです。
私は、財務の価値はこういうところにあると思っています。
やりたいことを諦めるためではなく、どうすれば実現できるかを考えるために数字を使う。
これがキャッシュフロー経営の大切な考え方です。
設備投資も経営計画から切り離さない
設備投資についても考えてみましょう。
たとえば、2年後に1,000万円の設備を導入したい会社があるとします。
このとき、
「2年後までに1,000万円貯めればいい」
と考えるだけでは十分ではありません。
その設備を導入することで、どのような効果があるのか。
売上が増えるのか。
人件費や外注費を抑えられるのか。
生産性が上がるのか。
設備導入後の維持費はいくらかかるのか。
借入を利用する場合、返済額はいくらになるのか。
設備を導入した後も、会社に必要な現金を残せるのか。
こうした数字を確認する必要があります。
そして、その投資を2年後に実現したいのであれば、今年と来年で何をする必要があるのかを考えます。
必要な粗利を確保する。
固定費を適正に管理する。
現預金を積み上げる。
金融機関との資金調達計画を考える。
こうした取り組みが経営計画に組み込まれます。
つまり設備投資は、購入するタイミングだけの問題ではありません。
将来の投資を実現するために、今どんな数字をつくる必要があるのか。
ここまで考えることが重要なのです。
「お金のブロックパズル」で目標を分かりやすくする
ここまで読んで、
「考えることが多くて難しそうだな」
と思われた方もいるかもしれません。
確かに、財務にはさまざまな数字が登場します。
売上。
変動費。
粗利。
固定費。
利益。
税金。
借入返済。
現預金。
これらをすべて別々に考えていると、経営者にとっても複雑になりがちです。
そこで篠永コンサルティングオフィスでは、「お金のブロックパズル」を活用し、会社のお金の流れを分かりやすく整理することを大切にしています。
売上から変動費を差し引くと粗利が残る。
粗利から人件費やその他の固定費を差し引くと利益が残る。
さらに税金や借入返済など、利益とは別に動くお金も確認し、キャッシュフローを考える。
こうして数字を整理すると、
「社員の給与を増やすなら、粗利はいくら必要か」
「人を採用するなら、売上をどこまで増やす必要があるか」
「設備投資するなら、現金をどれくらい残しておくべきか」
といったことを考えやすくなります。
目指しているのは、経営者が会計の専門家になることではありません。
2割の会計知識で、8割の経営判断ができる状態をつくること。
難しい数字を覚えることよりも、その数字を使って経営判断できることが大切なのです。
経営計画は社長一人のものではない
経営計画について、もう一つ考えたいことがあります。
それは、社員との共有です。
経営者が一生懸命考えて売上目標をつくっても、社員がその意味を理解していなければ、目標は単なるノルマになってしまうかもしれません。
「今年は売上1億円を目指します」
そう言われた社員は、何を感じるでしょうか。
「また目標が上がった」
「もっと働かないといけないのかな」
「会社が儲けたいだけなのでは?」
そう感じる人もいるかもしれません。
しかし、目標の背景を説明したらどうでしょう。
「来年は新しい仲間を一人採用したい」
「みんなの給与を上げたい」
「設備を更新して、今より働きやすい環境にしたい」
「そのためには、これだけの粗利が必要なんだ」
このように伝えることで、数字の意味が変わります。
売上目標が、
「社長が決めた数字」
から、
「自分たちが目指す会社を実現するための数字」
になるからです。
もちろん、説明すれば必ず全員が納得するというわけではありません。
しかし、少なくとも経営者が何を考え、なぜその目標を設定したのかを共有することには大きな意味があります。
社員が会社のお金を理解すると、目標への向き合い方が変わる
篠永コンサルティングオフィスでは、必要に応じて社員に会社のお金の流れを説明することも大切にしています。
なぜなら、経営者と社員では、会社のお金に対する見え方が違うことがあるからです。
たとえば社員が、
「会社の売上は1億円ある」
と聞いたとします。
財務の仕組みを知らなければ、
「1億円もあるなら、もっと給与を上げられるのでは?」
と思うかもしれません。
しかし実際には、売上から仕入れや外注費などを支払い、さらに人件費やその他の固定費を支払います。
その後に残る利益と、最終的に残る現金も同じではありません。
こうした構造を理解すると、
「売上が増えれば、すべて自由に使える」
というわけではないことが分かります。
そして、
「粗利を増やすことが大切なんだ」
「固定費が増えると、必要な売上も変わるんだ」
「会社に利益を残すことは、社員の雇用を守ることにもつながるんだ」
という理解につながります。
私は、会社のお金を理解することは、経営者だけでなく社員にとっても意味があると思っています。
財務は社長だけのものではありません。
会社の未来を考えるための共通言語にもなるのです。
目標を立てたら「毎月確認する仕組み」が必要
経営計画をつくったら、それで終わりではありません。
むしろ、ここからが大切です。
たとえば年間売上目標を1億2,000万円に設定したとします。
単純に12で割れば、月平均1,000万円です。
ただし、実際には季節によって売上が変動する会社もあります。
繁忙期もあれば閑散期もあります。
だから、会社の実態に合わせて月別の計画を立てる必要があります。
そして毎月、実績を確認します。
売上は計画どおりか。
粗利率はどうか。
固定費は予定より増えていないか。
利益は確保できているか。
現預金は計画どおりに推移しているか。
ここで大切なのは、計画と実績の差を確認して終わらないことです。
「なぜ差が出たのか」「これからどうするのか」まで考えること。
たとえば売上が計画より低かったとしても、粗利率が改善していれば、利益への影響は想定より小さいかもしれません。
反対に売上目標を達成していても、粗利率が悪化していれば、利益は計画に届かないかもしれません。
数字を確認することで、次に取るべき行動が見えてきます。
経営計画は一度決めたら変えてはいけない?
経営計画を立てると、
「一度決めた目標は絶対に変えてはいけない」
と考える方もいらっしゃるかもしれません。
もちろん、簡単に目標を下げることが良いわけではありません。
しかし、経営環境は常に変化しています。
主要取引先の状況が変わる。
原材料価格が上がる。
採用が予定どおり進まない。
新しいビジネスチャンスが生まれる。
想定していなかった設備投資が必要になる。
こうした変化が起きたときに、当初の計画だけに固執することが必ずしも正しいとは限りません。
重要なのは、
目標を持ちながら、現実の数字を見て必要な判断をすること。
たとえば採用を予定していたけれど、売上や粗利が計画を下回っている。
その場合は、採用時期を見直すという選択肢があります。
反対に、計画以上に利益が出ていて、手元資金にも余裕があるのであれば、予定していた投資を前倒しできる可能性もあります。
経営計画は、経営者の行動を縛るものではありません。
より良い意思決定をするためのものです。
「社長の目標」と「会社の目標」をつなげる
ここまで会社の経営計画についてお話ししてきました。
しかし、篠永コンサルティングオフィスでは、もう一つ大切にしていることがあります。
それが、経営者自身のビジョンです。
会社を大きくしたい。
社員を増やしたい。
売上を伸ばしたい。
それも素晴らしいことです。
ただ、その先に何があるのでしょうか。
会社を成長させることで、経営者自身はどんな人生を送りたいのか。
家族とどんな時間を過ごしたいのか。
何歳まで、どのような働き方をしたいのか。
社員にどんな未来を提供したいのか。
こうしたことも大切だと思っています。
たとえば、
「売上を2倍にしたい」
という目標があったとします。
しかし、そのために社長が毎日朝から晩まで働き、家族との時間がなくなり、社員も疲弊してしまう。
それが本当に望んでいた未来なのでしょうか。
もちろん、会社を成長させる過程では努力が必要です。
しかし、何のために成長するのかが見えなくなってしまっては、数字だけが一人歩きしてしまいます。
だから私は、
会社のビジョンと、経営者自身のビジョンをつなげること
が重要だと考えています。
会社をどうしたいのか。
自分はどう生きたいのか。
家族とどんな未来をつくりたいのか。
そのために、会社としてどれくらいの利益や現金が必要なのか。
ここまで考えて初めて、経営計画が経営者自身の人生ともつながっていきます。
広島で財務コンサルを探すなら「計画をつくった後」まで考えたい
財務コンサルというと、決算書の分析や資金繰りの改善をイメージされるかもしれません。
もちろん、それらも重要です。
しかし、篠永コンサルティングオフィスが大切にしているのは、数字を経営者の意思決定につなげることです。
現在の財務状況を確認する。
会社のお金の流れを整理する。
経営者が実現したい未来を明確にする。
その未来に必要な利益や現金を考える。
必要な粗利から売上目標を逆算する。
そして、毎月の実績を確認しながら、次の行動を一緒に考える。
こうした流れを大切にしています。
経営計画は、コンサルタントが立派な資料をつくれば成功するわけではありません。
経営者自身が理解し、納得し、実際の経営に使えることが重要です。
そして、経営者が一人で考え込まずに済むよう、数字を一緒に確認しながら伴走する。
篠永コンサルティングオフィスが目指している「社外No.2」という存在も、まさにこうした役割です。
売上目標は「達成した先に何があるか」で決める
最後に、もう一度考えてみてください。
来年の売上目標はいくらでしょうか。
そして、
「なぜ、その売上を目指すのでしょうか?」
その数字を達成すれば、社員の給与を上げられるのでしょうか。
新しい人材を採用できるのでしょうか。
設備投資ができるのでしょうか。
会社に十分な現金を残せるのでしょうか。
経営者自身や家族の未来は、より良いものになるのでしょうか。
もし、その答えがまだ明確でないのであれば、一度、売上目標のつくり方を見直してみる価値があると思います。
売上を増やすことは大切です。
利益を出すことも大切です。
会社に現金を残すことも大切です。
しかし、それらはすべて目的ではなく、望む未来を実現するための手段です。
だからこそ、
「前年より10%伸ばす」
という目標だけではなく、
「社員の給与を上げたい」
「新しい仲間を迎えたい」
「設備を更新したい」
「会社にお金を残したい」
「経営者自身も家族との時間を大切にしたい」
という未来から逆算して数字を考える。
すると、売上目標の意味が変わります。
単なる達成すべき数字ではなく、実現したい未来への道筋になるからです。
広島で財務コンサルを探している経営者の方へ。
もし今、毎年の売上目標を何となく決めているのであれば、次の経営計画では少し違う考え方を取り入れてみてください。
まず、どんな会社にしたいのかを考える。
そのために必要なお金を考える。
必要な利益を考える。
必要な粗利を考える。
そして最後に、必要な売上を考える。
この順番です。
篠永コンサルティングオフィスでは、お金のブロックパズルやキャッシュフローの考え方を活用し、経営者が数字を理解しながら、採用、設備投資、借入、報酬、売上目標などの意思決定ができる状態を目指しています。
財務は、数字を管理するためだけのものではありません。
経営者が自信を持って未来を選ぶためのものです。
「今年はいくら売るか」ではなく、「どんな未来を実現するために、いくら売る必要があるのか」。
その問いから始まる経営計画こそ、会社の成長を支える大切な土台になると私は考えています。
会社のお金に対する漠然とした不安を、根拠のある経営判断へ。
そして、数字を追いかけるだけの経営から、実現したい未来に向かって数字を活用する経営へ。
篠永コンサルティングオフィスは、広島の経営者の皆さまが、会社のお金を分かりやすく理解し、自信を持って次の一歩を踏み出せるよう、キャッシュフローの視点から伴走していきます。